Los programas de vivienda impulsan a los clientes hacia la autosuficiencia.
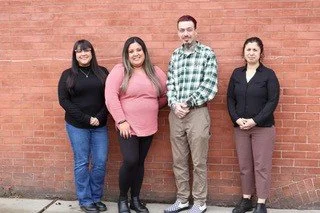
De la Autoridad de Vivienda de Mid Columbia:
Por Sheree Hernández
The Dalles, Oregón, 15 de abril de 2026 — Reducir la dependencia de la asistencia pública es un objetivo primordial de muchos de los programas de la Autoridad de Vivienda de Mid-Columbia. La agencia apoya a personas y familias de bajos ingresos de la región de Gorge para que puedan acceder a viviendas seguras y confiables mediante fondos federales y estatales. La asistencia para el alquiler se complementa con los equipos de Bridges to Health Pathways y Family Self-Sufficiency (FSS), que les ayudan a lograr la independencia.
Bridges to Health proporciona trabajadores de salud comunitarios que acompañan a los clientes en su proceso de recuperación y les ofrecen apoyo para afrontar los desafíos de la vida diaria, lo que puede mejorar su salud física y mental. Josh Sendejas y Jeannette Gutierrez aportan su experiencia personal a este rol, lo que les permite conectar con los clientes.
Cuando una persona acude a la agencia en busca de ayuda, se le asigna un trabajador social para evaluar su situación general. Sendejas explica que su función es ayudar a lograr la estabilidad en materia de vivienda. «Podemos ofrecer mucho más que los programas tradicionales», afirmó.
“Tengo la oportunidad de trabajar directamente con los clientes”, dijo Gutiérrez. Está feliz de formar parte de un equipo que ayuda a las personas a solicitar vivienda, encontrar recursos para cubrir los gastos de las solicitudes y derivarlas a otros servicios para que mejoren sus vidas y alivien parte del estrés que sufren las personas de bajos ingresos.
La lista de verificación de Pathways ayuda a identificar las dificultades que enfrentan los clientes y las necesidades de asistencia. La vivienda es siempre un factor clave, junto con los problemas laborales, pero existen otros factores como la atención médica, las necesidades de salud mental, las discapacidades, el tamaño del hogar y otros que dificultan el acceso a la vivienda debido a los costos cada vez mayores en la región de Columbia River Gorge.
El dúo siempre se alegra cuando un cliente consigue la ayuda para el alquiler y encuentra una vivienda adecuada que le permite tener una mejor calidad de vida. Estos programas no son permanentes; representan un paso hacia la estabilidad habitacional, con el objetivo de dejar de depender de la ayuda en el futuro.
Una vez que los beneficiarios obtienen una vivienda con los subsidios del Departamento de Vivienda y Desarrollo Urbano de los Estados Unidos (HUD), se les invita a participar en el programa de Autosuficiencia Familiar (FSS, por sus siglas en inglés), también financiado por HUD. Este programa voluntario de cinco años ofrece la oportunidad de acumular un importante fondo de ahorros que se libera al finalizar el programa con éxito y que puede utilizarse para un pago inicial futuro u otras necesidades familiares.
Sonia Chávez y Silvina Bustos son las coaches que guían a las personas durante todo el proceso. Este comienza con una reunión con los clientes para conversar a fondo sobre sus objetivos. Por lo general, el primer objetivo es mejorar su trabajo y acceder a empleos profesionales mejor remunerados para lograr estabilidad a largo plazo. Normalmente, se identifican hasta siete objetivos y se establecen pasos concretos para alcanzarlos.
Los beneficiarios de HUD deben destinar el 30% de sus ingresos al pago de la vivienda, y el subsidio cubre el resto del alquiler mensual. Al ingresar al programa, se registra su ingreso inicial. Cada vez que un beneficiario recibe un aumento salarial, debe aportar el 30% de sus nuevos ingresos.
La diferencia entre el monto inicial y el nuevo requisito es la cantidad que MCHA depositará en una cuenta de fideicomiso para el beneficiario del programa FSS. Por ejemplo, si la parte que le corresponde al beneficiario aumenta en $100, se depositarán $100 adicionales en su cuenta de ahorros administrada por MCHA. Los fondos para la cuenta de fideicomiso no son el dinero original que el beneficiario pagó por su alquiler. Ese dinero ya se ha gastado en sus gastos mensuales del hogar. Los fondos provienen del HUD y solo se pueden liberar cuando el beneficiario cumpla con todos los requisitos y finalice el programa.
“¿Quieres superarte y ahorrar?”, pregunta Chávez a sus clientes durante la entrevista de inscripción. “Siempre me gusta que sueñen”.
Bustos explicó que, para finalizar el programa, el participante debe cumplir los objetivos que se ha fijado, tener empleo y asegurarse de que todos los miembros del hogar dejen de recibir asistencia social en efectivo al momento de graduarse. También indicó que es posible abandonar el programa antes de los cinco años si se cumplen todos los requisitos.
Los coordinadores se esfuerzan por garantizar que todos comprendan las reglas. Si abandonan el programa sin cumplir con los objetivos, pierden el depósito en garantía. Bustos explicó que los clientes deben ser responsables de sus actos y realizar el trabajo necesario para beneficiarse de este programa.
Según Compass Working Capital, el ahorro promedio que recibe un graduado del programa FSS es de $8,500. El mayor ahorro otorgado a través de MCHA fue de $44,000 para una clienta que comenzó sin ingresos y consiguió un trabajo de tiempo completo. Su objetivo es comprar una casa.
“Programas como estos brindan beneficios significativos y tangibles a los clientes, al tiempo que apoyan sus esfuerzos por lograr estabilidad y avanzar hacia una mayor independencia”, dijo Karen Long, directora ejecutiva de MCHA. “Estamos muy agradecidos de poder aplicar un enfoque integral que beneficia a la economía local al proporcionar 750 000 dólares federales al mes en asistencia para el alquiler, y de administrar programas como Bridges to Health Pathways y el programa de Autosuficiencia Familiar para ayudar a los residentes de bajos ingresos a encontrar estabilidad en la vivienda y mejorar su vida diaria”.
¡Apoya las noticias locales!
Disponible para todos; Financiado por lectores.