Decisiones difíciles: Las primas de los seguros de vida se dispararán en 2026 para las familias de Gorge
por Tom Peterson
The Dalles, Oregón, 7 de noviembre de 2025 — La "Ley de una Gran Factura" tiene como objetivo precisamente eso: grandes facturas en forma de primas de salud para los residentes de ingresos bajos y medios del desfiladero del río Columbia.
La belleza, al parecer, está en el ojo del que la contempla.
En 2026, se reducirán los créditos fiscales para primas de seguros médicos que se utilizaban para sufragar el elevado coste de los seguros para familias de ingresos bajos y medios. Estos cambios serán especialmente significativos para las familias de ingresos medios y los residentes rurales que dependen de Healthcare.gov para obtener cobertura, según Shanon Saldivar, de Saldivar Insurance, ubicada en 515A E. Second St. The Dalles, quienes proporcionaron una información detallada sobre qué esperar.
Haga clic aquí para obtener información sobre la renovación en Healthcare.gov.
Por ejemplo, recientemente hizo los cálculos para una pareja que vive en The Dalles, de 62 y 64 años, que tienen un año bruto Con un ingreso de $100,000, se prevé que su prima mensual aumente de $80 a $2,226. Anualmente, se estima que su tarifa pase de $960 a $26,712. Otros ejemplos similares muestran un incremento considerable.
Al mismo tiempo, no parece haber ningún avance para reabrir el gobierno federal tras 39 días de cierre. El cierre se produjo por la cuestión de —como era de esperar— los créditos fiscales para la atención médica destinados a quienes reciben subsidios sanitarios.
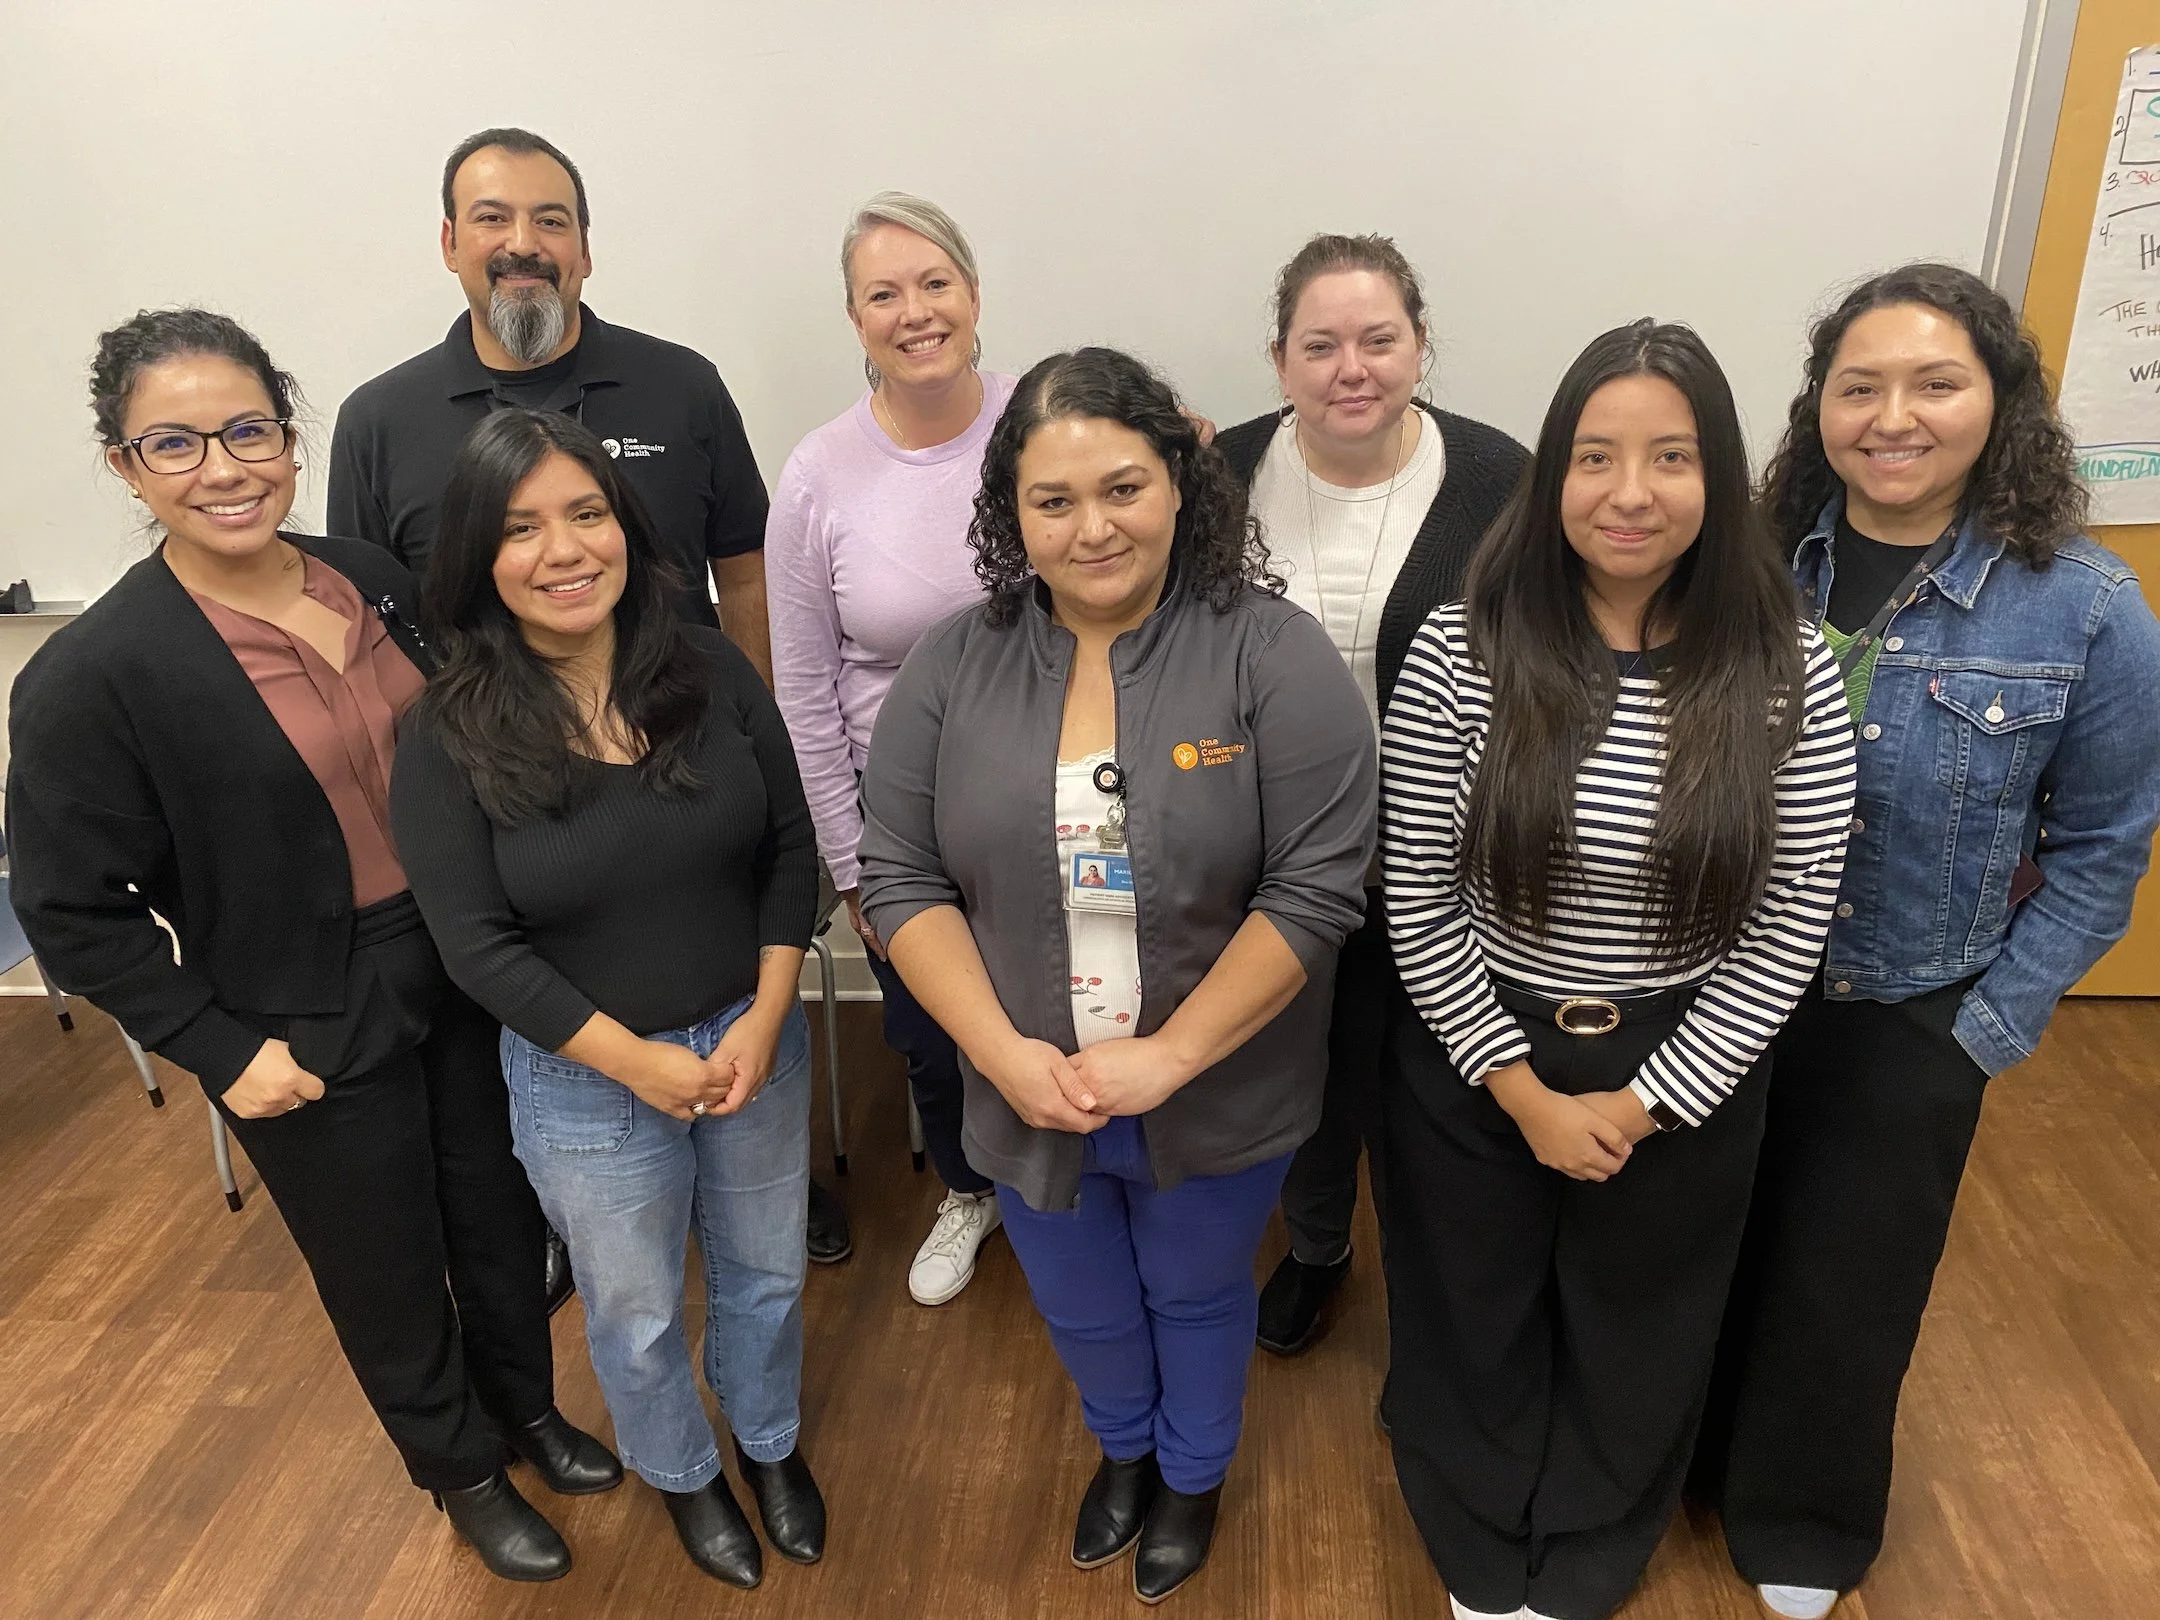
El jueves 6 de noviembre, los defensores de atención al paciente de One Community Health, Saldivar Insurance y Senior Health Insurance Benefits Assistance brindaron ayuda gratuita e individualizada a más de 30 familias mientras solicitaban o renovaban planes de Medicaid, el Plan de Salud de Oregon o Apple Health.
In The DallesLos residentes se reunieron en One Community Health el jueves por la noche y recibieron información sobre la cobertura de seguro médico para 2026. Saldivar y los defensores de atención al paciente y de asistencia para beneficios de seguro médico para personas mayores de One Community Health brindaron ayuda gratuita e individualizada a más de 30 familias mientras solicitaban o renovaban planes de Medicaid, el Plan de Salud de Oregon o Apple Health.
El objetivo era encontrar el mejor plan para las personas que se presentarían.
«El menor aumento mensual que he visto es de 200 dólares y el mayor, de 2,400 dólares», afirmó Saldivar. Lleva varias semanas trabajando con sus clientes para ayudarles a prever el aumento de sus gastos a partir de enero de 2026.
“La gente se está viendo obligada a tomar decisiones muy difíciles”, dijo Josie Luna, de One Community Health. “Tienen que elegir entre su hipoteca, el mantenimiento de su coche o el pago de su seguro médico”.
Algunos, sencillamente, ya no pueden permitírselo.
El aumento del costo de los seguros es un factor que agrava la inseguridad financiera que se está instalando en la generación más joven, dijo Adriana Magana, de 23 años, agente de Seguros Saldivar.
“Da mucho miedo”, dijo el jueves por la noche. “No tener seguro para cubrir las necesidades humanas básicas. Todo es carísimo: las casas, el alquiler, la comida. Mis amigos viven con sus padres”.
Saldivar dijo que algunos clientes están optando por prescindir de su seguro.
“El 20 por ciento de las personas cancelan porque no pueden pagarlo”, dijo.
¿Qué sucede cuando una persona sin seguro necesita atención médica?
La atención de urgencias está garantizada, pero es costosa.
Según la ley federal, los hospitales deben atender a cualquier persona que necesite atención médica de emergencia, tenga o no seguro médico. La Ley de Tratamiento Médico de Emergencia y Trabajo de Parto (EMTALA, por sus siglas en inglés) exige que los hospitales que operan departamentos de emergencia, incluido Adventist Health Columbia Gorge, cumplan con esta obligación. The Dalles, Providencia Hood River El Memorial Hospital y el Skyline Hospital en Goldendale — para examinar, estabilizar y tratar a pacientes de emergencia independientemente de su capacidad de pago.
Esa protección significa que las personas que pierden la cobertura de la Ley de Cuidado de Salud Asequible aún pueden recibir atención médica vital, pero el costo de ese tratamiento no desaparece. Las facturas impagas frecuentemente son absorbidas por los hospitales, condonadas como atención benéfica, repercutidas en precios más altos para los pacientes asegurados o reembolsadas a través de programas estatales de atención no compensada.
Seguro subvencionado frente a atención no compensada
Los analistas de políticas públicas llevan tiempo debatiendo si resulta más rentable para los contribuyentes ayudar a las personas a mantener su seguro médico o financiar la atención de emergencia una vez que la cobertura caduca. Un estudio de la Fundación Kaiser Family y la Oficina de Presupuesto del Congreso ha concluido que:
La atención de urgencias para pacientes sin seguro médico se encuentra entre las formas más costosas de tratamiento médico.
Los hospitales suelen recuperar solo una fracción del coste.
Los costes de la atención no compensada acaban recayendo sobre los presupuestos estatales, los sistemas hospitalarios o las primas de seguros comerciales más elevadas.
Por el contrario, la cobertura subvencionada generalmente traslada el gasto a la atención primaria y preventiva, lo que puede reducir el número de emergencias en fase avanzada que la EMTALA exige que los hospitales traten a su costo total.
Costo de la Ley de Cuidado de Salud Asequible para los contribuyentes
El gasto federal en créditos fiscales para las primas de la Ley de Cuidado de la Salud Asequible (ACA, por sus siglas en inglés) en 2024 —el año más reciente con datos de gasto federal totalmente auditados— osciló entre aproximadamente 103 000 y 113 600 millones de dólares, según el método de medición de los subsidios. De acuerdo con el Centro de Prioridades Presupuestarias y Políticas, el gasto federal total en 2024 alcanzó aproximadamente 6.9 billones de dólares, lo que significa que los subsidios de la ACA representaron cerca del 1.5 % del gasto federal total ese año.
Para ponerlo en perspectiva, la deuda nacional se sitúa actualmente entre 37 y 38 billones de dólares. La comparación muestra que, si bien los subsidios de la ACA representan un gasto anual significativo, constituyen una parte relativamente pequeña del presupuesto federal y una porción aún menor de la deuda nacional total.
Los créditos fiscales para primas de seguros cuestan al gobierno federal de dos maneras: a través de pagos mensuales directos a las aseguradoras y a través de la reducción de los ingresos fiscales cuando el crédito disminuye lo que deben pagar los contribuyentes.
¿Es más barato subvencionar los seguros o tratar a las personas sin seguro?
¿Cuántas personas no tienen seguro médico?
Según la Oficina del Censo de EE. UU. y otras encuestas federales, aproximadamente 27 millones de estadounidenses no tenían seguro médico a principios de 2024, y más de uno de cada cuatro adultos sin seguro afirmó haber retrasado o evitado la atención médica necesaria debido a su costo. Esta cifra es insignificante en comparación con los aproximadamente 48 millones de ciudadanos estadounidenses que no tenían seguro antes de la aprobación de la Ley de Cuidado de la Salud a Bajo Precio (ACA, por sus siglas en inglés), según los Centros para el Control y la Prevención de Enfermedades (CDC).
Aunque no existe un recuento nacional preciso de lo que las personas sin seguro pagan de su propio bolsillo cada año, los estudios de simulación estiman miles de millones de dólares en atención no compensada que deben pagar los hospitales y los contribuyentes cuando los pacientes sin seguro reciben tratamiento.
Oregon
Según la Autoridad de Salud de Oregón, aproximadamente 145,500 residentes de Oregón se inscribieron en planes del mercado de la Ley de Cuidado de Salud Asequible (Affordable Care Act) para el año de cobertura 2024. La agencia también informa, utilizando datos de la Encuesta sobre la Comunidad Estadounidense (American Community Survey), que la tasa de personas sin seguro médico en Oregón era de aproximadamente el 8 % en 2024, lo que deja a unos 350,000 residentes sin cobertura médica.
Washington
Según Washington Healthplanfinder, aproximadamente 272 000 residentes optaron por planes del mercado de la ACA durante el período de inscripción abierta de 2024. La Autoridad de Atención Médica de Washington, citando datos de la Encuesta sobre la Comunidad Estadounidense, estima que la tasa de personas sin seguro médico en el estado es de aproximadamente el 6.3 %, lo que equivale a unas 480 000 personas sin cobertura.
Profundizando en los costos de la atención médica
Un modelo elaborado por el Urban Institute a nivel estatal muestra que los cambios en las políticas que entrarán en vigor en 2026 podrían resultar en una reducción de más de 20 mil millones de dólares en el gasto en atención médica en Oregón y Washington durante la próxima década, un cambio que los investigadores describen como un indicador indirecto del aumento de la población sin seguro médico y el consiguiente incremento de la atención médica no remunerada.
La misma investigación proyecta un aumento de casi 283 mil millones de dólares a nivel nacional en atención médica prestada sin pago si expiran los créditos fiscales mejorados de la ACA.
Aunque el Instituto no publica proyecciones específicas sobre la atención no remunerada para los condados de Mid-Columbia, identifica a Oregón y Washington entre los estados más expuestos a estas reducciones del gasto, y las regiones rurales suelen ser las primeras en sentir los efectos.
Los analistas de políticas de salud señalan que cuando los pacientes sin seguro generan atención no remunerada, los costos no desaparecen. Estos son absorbidos por los hospitales mediante condonaciones de gastos por atención benéfica, trasladados a empleadores y familias en forma de primas de seguros comerciales más altas, o cubiertos por los contribuyentes estatales a través de Medicaid y fondos para la estabilización hospitalaria.
¿Qué está provocando el aumento de las primas?
Firmada el 4 de julio de 2025, la Ley "One Big Beautiful Bill" del presidente Donald Trump modificó las expansiones temporales de la ACA creadas bajo la Ley del Plan de Rescate Estadounidense del expresidente Joe Biden durante la pandemia de COVID-19, que ampliaron la elegibilidad para los créditos fiscales para primas hasta 2025.
En 2026, esas mejoras expiran y la ACA vuelve a sus límites de ingresos anteriores; es decir, los descuentos en las primas volverán a estar disponibles solo para los hogares que ganen por debajo de un cierto umbral, aproximadamente 62,600 dólares para una persona o 128,600 dólares para una familia de cuatro.
Mientras tanto, continúa el debate nacional sobre qué nivel debería financiar el gobierno federal la atención médica en Estados Unidos.
Las nuevas normas de 2026 solicitan ayuda a las familias que revisan su cobertura.
Se han programado varios eventos más en la región de Mid-Columbia para ayudar a los residentes locales. Haga clic aquí para consultar las fechas y ubicaciones.
Los cambios de 2026 modifican la forma en que se calcula y verifica el ingreso. El ingreso bruto ajustado modificado seguirá determinando la elegibilidad, pero se requerirán pasos de verificación adicionales.
Los consumidores que no presenten su declaración de impuestos de 2024 no podrán optar a los créditos fiscales de la ACA para 2026. Estos cambios también afectan a la elegibilidad para Medicaid y el Programa Puente de Oregón. A partir de 2026, las familias que deberían estar inscritas en Medicaid o el Programa Puente, pero que permanecen con planes del mercado de seguros médicos, podrían tener que devolver los créditos fiscales.
Los beneficiarios de Medicaid podrían tener que renovar su cobertura con mayor frecuencia, y los usuarios de Healthcare.gov podrían ver requisitos de documentación adicionales. El período de inscripción abierta se extiende del 1 de noviembre al 15 de enero.
A medida que se acerca el año 2026, Saldivar dijo que el período de inscripción abierta de este año será el más concurrido y probablemente el más importante desde que la ACA entró en vigor en 2014.